网络上关于“印度将超越中国”的讨论再度升温,尤其在一些财经论坛和股吧中,类似言论屡见不鲜。当我们冷静审视两国最新公布的第二季度GDP数据时,这种说法显得颇为草率。
根据公开数据,2024年第二季度,中国GDP总量约为32万亿元人民币(约合4.5万亿美元),同比增长4.7%;而印度同期GDP总量约为8.7万亿卢比(约合1.05万亿美元),同比增长6.8%。从增速看,印度确实高于中国,但从绝对规模看,中国GDP仍是印度的四倍以上。经济总量的差距并非短期增速差异可以弥合,更何况两国处于不同的发展阶段。
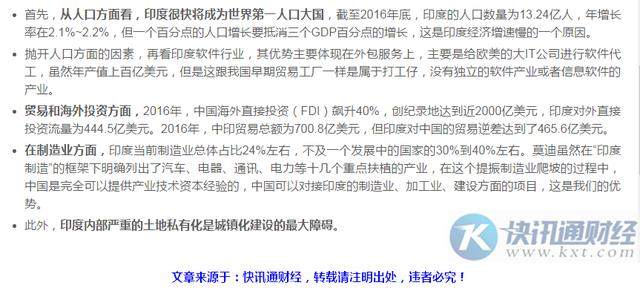
进一步分析经济结构,中国拥有全球最完整的工业体系,制造业增加值占全球比重约30%,在新能源汽车、光伏、锂电池等高端制造领域优势明显。印度虽在软件外包服务领域表现突出,被誉为“世界办公室”,但其制造业占GDP比重长期徘徊在15%左右,且高度依赖服务业出口。软件外包服务固然是印度的亮点产业,但该行业约占印度GDP的7%-8%,对整体经济的拉动作用有限,也难以解决印度庞大的低技能劳动力就业问题。
从GDP构成看,中国最终消费支出对经济增长的贡献率超过80%,内需市场庞大且层次丰富;印度消费市场虽在成长,但受限于人均收入水平(印度人均GDP约2500美元,中国约1.27万美元),消费对经济的支撑力仍较弱。中国在基础设施建设、研发投入、数字经济等领域均大幅领先印度,这些因素决定了中国经济更具韧性和回旋余地。
印度经济的快速增长值得关注,其在人口红利、服务业出口等方面的潜力不容忽视。但若仅凭季度增速就断言“印度能超过中国”,显然忽略了经济总量、产业结构、人均水平、基础设施等综合国力的多维度比较。更何况,中国经济正处于高质量发展转型期,增速放缓是主动调控和结构优化的结果,与印度处于不同发展阶段下的高增速不可简单类比。
总而言之,从第二季度GDP数据看,两国经济实力差距依然悬殊。讨论“印度超越中国”为时尚早,更理性的态度应是:正视印度的发展潜力,同时客观认识中国经济的基本盘与长期向好的趋势。别开玩笑了——在可预见的中国经济规模仍将显著领先于印度,而印度软件外包服务等优势领域的发展,与中国经济并不构成直接替代关系。